Domain wmkr.de kaufen?
Wir ziehen mit dem Projekt
wmkr.de um.
Sind Sie am Kauf der Domain
wmkr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wmkr.de kaufen?
Welche steuerlichen Auswirkungen hat die Einrichtung einer Betriebsrente für Arbeitnehmer und Arbeitgeber?
Die Einrichtung einer Betriebsrente hat für Arbeitnehmer steuerliche Vorteile, da Beiträge zur Betriebsrente bis zu einer bestimmten Höhe steuerfrei sind. Arbeitgeber können Beiträge zur Betriebsrente als Betriebsausgaben geltend machen und dadurch ihre Steuerlast senken. Zudem können Arbeitnehmer von einer geringeren Lohnsteuer profitieren, da Beiträge zur Betriebsrente vorab vom Bruttogehalt abgezogen werden. Allerdings müssen im Rentenbezug Steuern auf die ausgezahlten Beträge entrichtet werden. **
Welche steuerlichen Auswirkungen hat die Einrichtung einer Betriebsrente für Arbeitnehmer und Arbeitgeber?
Die Einrichtung einer Betriebsrente hat für Arbeitnehmer steuerliche Vorteile, da Beiträge zur Betriebsrente bis zu einer bestimmten Höhe steuerfrei sind. Arbeitgeber können Beiträge zur Betriebsrente als Betriebsausgaben geltend machen und dadurch ihre Steuerlast senken. Zudem können Arbeitnehmer von einer geringeren Lohnsteuer profitieren, da Beiträge zur Betriebsrente vorab vom Bruttogehalt abgezogen werden. Die Auszahlungen aus der Betriebsrente sind im Ruhestand steuerpflichtig, jedoch oft mit einem niedrigeren Steuersatz als im Erwerbsleben. **

Ähnliche Suchbegriffe für Steuerlichen
Top-Angebote
Produkte zum Begriff Steuerlichen:
-
Die rechtlichen und steuerlichen Wesensmerkmale der verschiedenen Gesellschaftsformen, Fachbücher von Wolfgang Hirschberger, Heinz Stehle, Anselm StehleEinzigartiger Klassiker Das Buch bietet die einzige Gesamtübersicht der handelsrechtlichen, gesellschaftsrechtlichen und steuerlichen Wesensmerkmale der wichtigsten Gesellschaftsformen in vergleichenden Tabellen. Der Nutzer kann mit Hilfe dieses Buchs problemspezifische Zusammenhänge und Besonderheiten der einzelnen Gesellschaftsformen rasch erkennen. In einer kurzen Einführung gibt die Broschüre allgemeine begriffliche Erklärungen und zeigt die grundsätzlichen Strukturmerkmale und Rechtsquellen auf. Die tabellarische Darstellung ist in zwei Hauptteile gegliedert, einen Teil mit den handelsrechtlichen und gesellschaftsrechtlichen Merkmalen sowie einen steuerlichen Teil. Umfangreiche Änderungen, vor allem durch die Corona-Gesetze, sind eingearbeitet. Rechtliche Tabelle Der erste Teil enthält eine Übersicht über die rechtlichen Wesens- und Unterscheidungsmerkmale der verschiedenen Unternehmensformen, wobei zu wesentlichen Kriterien in knapper Form Stellung genommen wird. Der handelsrechtliche Bereich wurde vollständig aktualisiert und an die Rechtsentwicklung angepasst. Steuerliche Tabelle In der zweiten Übersicht wird die steuerliche Behandlung der Gesellschaften und der Gesellschafter nach den wichtigsten Steuerarten dargestellt. Hier sind insbesondere auch die einschlägigen EU-Vorgaben berücksichtigt. Weitere Übersichten und Schaubilder für die Praxis - Vergleich der Ertragsteuerbelastung bei den verschiedenen Unternehmensformen - Überblick über die Mehrheitserfordernisse und Formerfordernisse für gesellschaftsrechtliche Beschlüsse und Tatbestände, z.B. nach §§ 20-22 AktG oder § 290 HGB - Schaubilder zur Betriebsaufspaltung Zielgruppen: - Studierende - Steuerberaterinnen und Steuerberater - Steuerberaterschulen - Fachanwältinnen und Fachanwälte für Steuerrecht - Handelsschülerinnen und Handelsschüler - Berufsschülerinnen und Berufsschüler.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche steuerlichen Auswirkungen hat die Einrichtung einer Betriebsrente für Arbeitnehmer und Arbeitgeber?
Die Einrichtung einer Betriebsrente hat steuerliche Vorteile für Arbeitnehmer, da die Beiträge zur Betriebsrente steuerfrei sind und erst bei der Auszahlung versteuert werden. Arbeitgeber können die Beiträge zur Betriebsrente als Betriebsausgaben geltend machen und dadurch Steuern sparen. Zudem können Arbeitgeber die Betriebsrente als attraktives Zusatzangebot zur Mitarbeiterbindung nutzen. Die steuerlichen Auswirkungen hängen jedoch von der konkreten Ausgestaltung der Betriebsrente und den steuerlichen Vorschriften ab. **
-
Welche steuerlichen Auswirkungen hat die Einrichtung einer Betriebsrente für Arbeitnehmer und Arbeitgeber?
Die Einrichtung einer Betriebsrente hat für Arbeitnehmer steuerliche Vorteile, da die Beiträge zur Betriebsrente bis zu einer bestimmten Höhe steuerfrei sind. Arbeitgeber können die Beiträge zur Betriebsrente als Betriebsausgaben geltend machen und dadurch ihre Steuerlast senken. Zudem können Arbeitnehmer von einer geringeren Lohnsteuer profitieren, da die Beiträge zur Betriebsrente vorab vom Bruttogehalt abgezogen werden. Arbeitgeber müssen jedoch darauf achten, dass die Betriebsrente steuerlich korrekt behandelt wird, um mögliche Nachzahlungen oder Strafen zu vermeiden. **
-
Welche steuerlichen Auswirkungen hat die Einrichtung einer Betriebsrente auf die individuelle Einkommenssteuer und wie unterscheiden sich die steuerlichen Regelungen in verschiedenen Ländern?
Die Einrichtung einer Betriebsrente kann in vielen Ländern zu steuerlichen Vorteilen führen, da die Beiträge in der Regel steuerlich absetzbar sind. In einigen Ländern können die Beiträge zur Betriebsrente sogar steuerfrei eingezahlt werden, was zu einer direkten Reduzierung des zu versteuernden Einkommens führt. Die steuerlichen Regelungen für Betriebsrenten können jedoch von Land zu Land stark variieren, daher ist es wichtig, sich über die spezifischen steuerlichen Auswirkungen in dem jeweiligen Land zu informieren. In einigen Ländern können auch die Auszahlungen aus der Betriebsrente steuerlich begünstigt sein, während in anderen Ländern die Auszahlungen vollständig der Einkommenssteuer unterliegen. **
-
Was sind die steuerlichen Pflichten und steuerlichen Vorteile für Rentner?
Rentner haben die Pflicht, ihre Renteneinkünfte in der Einkommensteuererklärung anzugeben. Je nach Höhe der Einkünfte können Rentner steuerliche Vorteile wie den Altersentlastungsbetrag oder den Grundfreibetrag in Anspruch nehmen. Zudem können Rentner bestimmte Ausgaben wie Krankheitskosten oder Handwerkerleistungen steuerlich geltend machen. **
Was sind die rechtlichen und steuerlichen Auswirkungen der Einrichtung einer Betriebsstätte in verschiedenen Ländern?
Die Einrichtung einer Betriebsstätte in verschiedenen Ländern hat rechtliche Auswirkungen, da das Unternehmen die Gesetze und Vorschriften des jeweiligen Landes einhalten muss. Dies betrifft Arbeitsrecht, Vertragsrecht, Steuerrecht und andere rechtliche Aspekte. Steuerlich gesehen kann die Einrichtung einer Betriebsstätte in verschiedenen Ländern zu komplexen steuerlichen Verpflichtungen führen, da das Unternehmen möglicherweise in jedem Land Steuern zahlen muss und sich mit internationalen Steuergesetzen auseinandersetzen muss. Es ist wichtig, sich mit einem Experten für internationales Steuerrecht zu beraten, um die steuerlichen Auswirkungen der Einrichtung einer Betriebsstätte in verschiedenen Ländern zu verstehen und zu minimieren. **
Was sind die rechtlichen und steuerlichen Auswirkungen der Einrichtung einer Betriebsstätte in verschiedenen Ländern?
Die Einrichtung einer Betriebsstätte in verschiedenen Ländern hat rechtliche Auswirkungen, da das Unternehmen den Gesetzen und Vorschriften jedes Landes entsprechen muss. Dies kann die Einhaltung von Arbeitsgesetzen, Steuervorschriften und anderen rechtlichen Anforderungen umfassen. Steuerlich gesehen kann die Einrichtung einer Betriebsstätte in verschiedenen Ländern zu komplexen Steuerfragen führen, wie z.B. Doppelbesteuerung, Transferpreisregelungen und die Anwendung von Doppelbesteuerungsabkommen. Es ist wichtig, sich mit einem Experten für internationales Steuerrecht zu beraten, um die steuerlichen Auswirkungen der Einrichtung einer Betriebsstätte in verschiedenen Ländern zu verstehen und zu bewältigen. **
Top-Angebote
Produkte zum Begriff Steuerlichen:
-
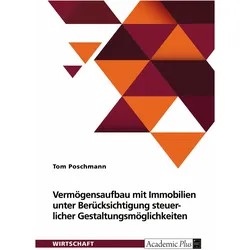
Vermögensaufbau mit Immobilien unter Berücksichtigung von steuerlichen Gestaltungsmöglichkeiten, Fachbücher von Tom PoschmannMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Investition und Finanzierung, Note: 2,0, Fachhochschule Giessen-Friedberg; Standort Giessen, Sprache: Deutsch. Abstract: Die Masterthesis behandelt das Thema Vermögensaufbau mit Immobilien unter besonderer Berücksichtigung steuerlicher Gestaltungsmöglichkeiten. Es gliedert sich in mehrere Hauptbereiche: Einleitung: Die Herausforderungen des demografischen Wandels und der Rentenlücke werden erläutert, und die Bedeutung privater Vorsorge, insbesondere durch Immobilieninvestitionen, wird hervorgehoben. Die Immobilie als Kapitalanlage: Das Kapitel beschreibt, warum Immobilien eine attraktive Anlageform sind, welche Chancen und Risiken sie bieten und welche Faktoren bei der Bewertung von Immobilien entscheidend sind. Besteuerung der Immobilie: Es wird detailliert auf die steuerlichen Aspekte eingegangen, einschliesslich Ertragssteuern, weiterer Steuerarten wie Grund- und Grunderwerbsteuer, sowie Strategien zur Steueroptimierung, wie die Nutzung von vermögensverwaltenden Gesellschaften oder Denkmal-Immobilien. Vergleich mit dem Schweizer Steuersystem: Hier wird das deutsche mit dem differenzierten Schweizer System verglichen, um Unterschiede und potenzielle Vorteile für Investoren aufzuzeigen. Reformüberlegungen und Fazit: Das Fazit hebt die Bedeutung einer strategischen Planung und professionellen Beratung hervor, um die Vorteile von Immobilieninvestitionen bestmöglich zu nutzen. Das Dokument bietet eine fundierte Analyse für Investoren, die sich mit Immobilien als Kapitalanlage beschäftigen und steuerliche Vorteile maximieren möchten.44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die rechtlichen und steuerlichen Wesensmerkmale der verschiedenen Gesellschaftsformen, Fachbücher von Wolfgang Hirschberger, Heinz Stehle, Anselm StehleEinzigartiger Klassiker Das Buch bietet die einzige Gesamtübersicht der handelsrechtlichen, gesellschaftsrechtlichen und steuerlichen Wesensmerkmale der wichtigsten Gesellschaftsformen in vergleichenden Tabellen. Der Nutzer kann mit Hilfe dieses Buchs problemspezifische Zusammenhänge und Besonderheiten der einzelnen Gesellschaftsformen rasch erkennen. In einer kurzen Einführung gibt die Broschüre allgemeine begriffliche Erklärungen und zeigt die grundsätzlichen Strukturmerkmale und Rechtsquellen auf. Die tabellarische Darstellung ist in zwei Hauptteile gegliedert, einen Teil mit den handelsrechtlichen und gesellschaftsrechtlichen Merkmalen sowie einen steuerlichen Teil. Umfangreiche Änderungen, vor allem durch die Corona-Gesetze, sind eingearbeitet. Rechtliche Tabelle Der erste Teil enthält eine Übersicht über die rechtlichen Wesens- und Unterscheidungsmerkmale der verschiedenen Unternehmensformen, wobei zu wesentlichen Kriterien in knapper Form Stellung genommen wird. Der handelsrechtliche Bereich wurde vollständig aktualisiert und an die Rechtsentwicklung angepasst. Steuerliche Tabelle In der zweiten Übersicht wird die steuerliche Behandlung der Gesellschaften und der Gesellschafter nach den wichtigsten Steuerarten dargestellt. Hier sind insbesondere auch die einschlägigen EU-Vorgaben berücksichtigt. Weitere Übersichten und Schaubilder für die Praxis - Vergleich der Ertragsteuerbelastung bei den verschiedenen Unternehmensformen - Überblick über die Mehrheitserfordernisse und Formerfordernisse für gesellschaftsrechtliche Beschlüsse und Tatbestände, z.B. nach §§ 20-22 AktG oder § 290 HGB - Schaubilder zur Betriebsaufspaltung Zielgruppen: - Studierende - Steuerberaterinnen und Steuerberater - Steuerberaterschulen - Fachanwältinnen und Fachanwälte für Steuerrecht - Handelsschülerinnen und Handelsschüler - Berufsschülerinnen und Berufsschüler.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche steuerlichen Auswirkungen hat die Einrichtung einer Betriebsrente für Arbeitnehmer und Arbeitgeber?
Die Einrichtung einer Betriebsrente hat für Arbeitnehmer steuerliche Vorteile, da Beiträge zur Betriebsrente bis zu einer bestimmten Höhe steuerfrei sind. Arbeitgeber können Beiträge zur Betriebsrente als Betriebsausgaben geltend machen und dadurch ihre Steuerlast senken. Zudem können Arbeitnehmer von einer geringeren Lohnsteuer profitieren, da Beiträge zur Betriebsrente vorab vom Bruttogehalt abgezogen werden. Allerdings müssen im Rentenbezug Steuern auf die ausgezahlten Beträge entrichtet werden. **
-
Welche steuerlichen Auswirkungen hat die Einrichtung einer Betriebsrente für Arbeitnehmer und Arbeitgeber?
Die Einrichtung einer Betriebsrente hat für Arbeitnehmer steuerliche Vorteile, da Beiträge zur Betriebsrente bis zu einer bestimmten Höhe steuerfrei sind. Arbeitgeber können Beiträge zur Betriebsrente als Betriebsausgaben geltend machen und dadurch ihre Steuerlast senken. Zudem können Arbeitnehmer von einer geringeren Lohnsteuer profitieren, da Beiträge zur Betriebsrente vorab vom Bruttogehalt abgezogen werden. Die Auszahlungen aus der Betriebsrente sind im Ruhestand steuerpflichtig, jedoch oft mit einem niedrigeren Steuersatz als im Erwerbsleben. **
-
Welche steuerlichen Auswirkungen hat die Einrichtung einer Betriebsrente für Arbeitnehmer und Arbeitgeber?
Die Einrichtung einer Betriebsrente hat steuerliche Vorteile für Arbeitnehmer, da die Beiträge zur Betriebsrente steuerfrei sind und erst bei der Auszahlung versteuert werden. Arbeitgeber können die Beiträge zur Betriebsrente als Betriebsausgaben geltend machen und dadurch Steuern sparen. Zudem können Arbeitgeber die Betriebsrente als attraktives Zusatzangebot zur Mitarbeiterbindung nutzen. Die steuerlichen Auswirkungen hängen jedoch von der konkreten Ausgestaltung der Betriebsrente und den steuerlichen Vorschriften ab. **
-
Welche steuerlichen Auswirkungen hat die Einrichtung einer Betriebsrente für Arbeitnehmer und Arbeitgeber?
Die Einrichtung einer Betriebsrente hat für Arbeitnehmer steuerliche Vorteile, da die Beiträge zur Betriebsrente bis zu einer bestimmten Höhe steuerfrei sind. Arbeitgeber können die Beiträge zur Betriebsrente als Betriebsausgaben geltend machen und dadurch ihre Steuerlast senken. Zudem können Arbeitnehmer von einer geringeren Lohnsteuer profitieren, da die Beiträge zur Betriebsrente vorab vom Bruttogehalt abgezogen werden. Arbeitgeber müssen jedoch darauf achten, dass die Betriebsrente steuerlich korrekt behandelt wird, um mögliche Nachzahlungen oder Strafen zu vermeiden. **
Ähnliche Suchbegriffe für Steuerlichen
-
Welche steuerlichen Auswirkungen hat die Einrichtung einer Betriebsrente auf die individuelle Einkommenssteuer und wie unterscheiden sich die steuerlichen Regelungen in verschiedenen Ländern?
Die Einrichtung einer Betriebsrente kann in vielen Ländern zu steuerlichen Vorteilen führen, da die Beiträge in der Regel steuerlich absetzbar sind. In einigen Ländern können die Beiträge zur Betriebsrente sogar steuerfrei eingezahlt werden, was zu einer direkten Reduzierung des zu versteuernden Einkommens führt. Die steuerlichen Regelungen für Betriebsrenten können jedoch von Land zu Land stark variieren, daher ist es wichtig, sich über die spezifischen steuerlichen Auswirkungen in dem jeweiligen Land zu informieren. In einigen Ländern können auch die Auszahlungen aus der Betriebsrente steuerlich begünstigt sein, während in anderen Ländern die Auszahlungen vollständig der Einkommenssteuer unterliegen. **
-
Was sind die steuerlichen Pflichten und steuerlichen Vorteile für Rentner?
Rentner haben die Pflicht, ihre Renteneinkünfte in der Einkommensteuererklärung anzugeben. Je nach Höhe der Einkünfte können Rentner steuerliche Vorteile wie den Altersentlastungsbetrag oder den Grundfreibetrag in Anspruch nehmen. Zudem können Rentner bestimmte Ausgaben wie Krankheitskosten oder Handwerkerleistungen steuerlich geltend machen. **
-
Was sind die rechtlichen und steuerlichen Auswirkungen der Einrichtung einer Betriebsstätte in verschiedenen Ländern?
Die Einrichtung einer Betriebsstätte in verschiedenen Ländern hat rechtliche Auswirkungen, da das Unternehmen die Gesetze und Vorschriften des jeweiligen Landes einhalten muss. Dies betrifft Arbeitsrecht, Vertragsrecht, Steuerrecht und andere rechtliche Aspekte. Steuerlich gesehen kann die Einrichtung einer Betriebsstätte in verschiedenen Ländern zu komplexen steuerlichen Verpflichtungen führen, da das Unternehmen möglicherweise in jedem Land Steuern zahlen muss und sich mit internationalen Steuergesetzen auseinandersetzen muss. Es ist wichtig, sich mit einem Experten für internationales Steuerrecht zu beraten, um die steuerlichen Auswirkungen der Einrichtung einer Betriebsstätte in verschiedenen Ländern zu verstehen und zu minimieren. **
-
Was sind die rechtlichen und steuerlichen Auswirkungen der Einrichtung einer Betriebsstätte in verschiedenen Ländern?
Die Einrichtung einer Betriebsstätte in verschiedenen Ländern hat rechtliche Auswirkungen, da das Unternehmen den Gesetzen und Vorschriften jedes Landes entsprechen muss. Dies kann die Einhaltung von Arbeitsgesetzen, Steuervorschriften und anderen rechtlichen Anforderungen umfassen. Steuerlich gesehen kann die Einrichtung einer Betriebsstätte in verschiedenen Ländern zu komplexen Steuerfragen führen, wie z.B. Doppelbesteuerung, Transferpreisregelungen und die Anwendung von Doppelbesteuerungsabkommen. Es ist wichtig, sich mit einem Experten für internationales Steuerrecht zu beraten, um die steuerlichen Auswirkungen der Einrichtung einer Betriebsstätte in verschiedenen Ländern zu verstehen und zu bewältigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.